
Zuletzt aktualisiert: 26. Mai 2026
Quick Answer: In Spanien funktioniert die Steuerzahlung grundlegend anders als in Deutschland. Es gibt keinen automatischen Steuerbescheid vom Finanzamt. Steuerpflichtige müssen ihre Steuererklärung eigenständig einreichen und den fälligen Betrag selbst berechnen und überweisen — dieses System nennt sich Selbstveranlagung (autoliquidación). Wer diese Fristen versäumt, riskiert Bußgelder, Verzugszinsen und im schlimmsten Fall eine Vollstreckung in Deutschland.
Key Takeaways
- Das spanische Steuersystem basiert auf Selbstveranlagung: Kein Bescheid, keine Aufforderung — Sie müssen selbst handeln.
- Deutsche Staatsbürger mit spanischen Einkünften oder Immobilien sind in Spanien steuerpflichtig, auch wenn sie in Deutschland wohnen.
- Das Doppelbesteuerungsabkommen (DBA) zwischen Deutschland und Spanien verhindert in den meisten Fällen eine doppelte Besteuerung.
- Beim Immobilienverkauf muss der Käufer 3 % des Kaufpreises als Quellensteuer einbehalten — das ist aber nur eine Vorauszahlung, keine abschließende Steuer.
- Nichtresidenten müssen jährlich eine Steuererklärung für ihre spanische Immobilie abgeben (Modell 210), Frist: 31. Dezember des Folgejahres.
- Versäumte Fristen führen ab dem ersten Tag zu einem Verzugsaufschlag von 5 % auf den Steuerbetrag.
- Schenkungen und Erbschaften müssen innerhalb von 30 Tagen bzw. 6 Monaten erklärt werden.
- Wer in Spanien keine Steueradresse hat, sollte einen steuerlichen Vertreter benennen — sonst können Bescheide unbemerkt rechtskräftig werden.
- Spanische Steuerschulden können im Wege der Amtshilfe in Deutschland vollstreckt werden.
- Rentner mit Wohnsitz in Spanien sind grundsätzlich in Spanien einkommensteuerpflichtig, sobald sie als steuerlich ansässig gelten.
Was sind die Hauptunterschiede zwischen dem deutschen und dem spanischen Steuersystem?
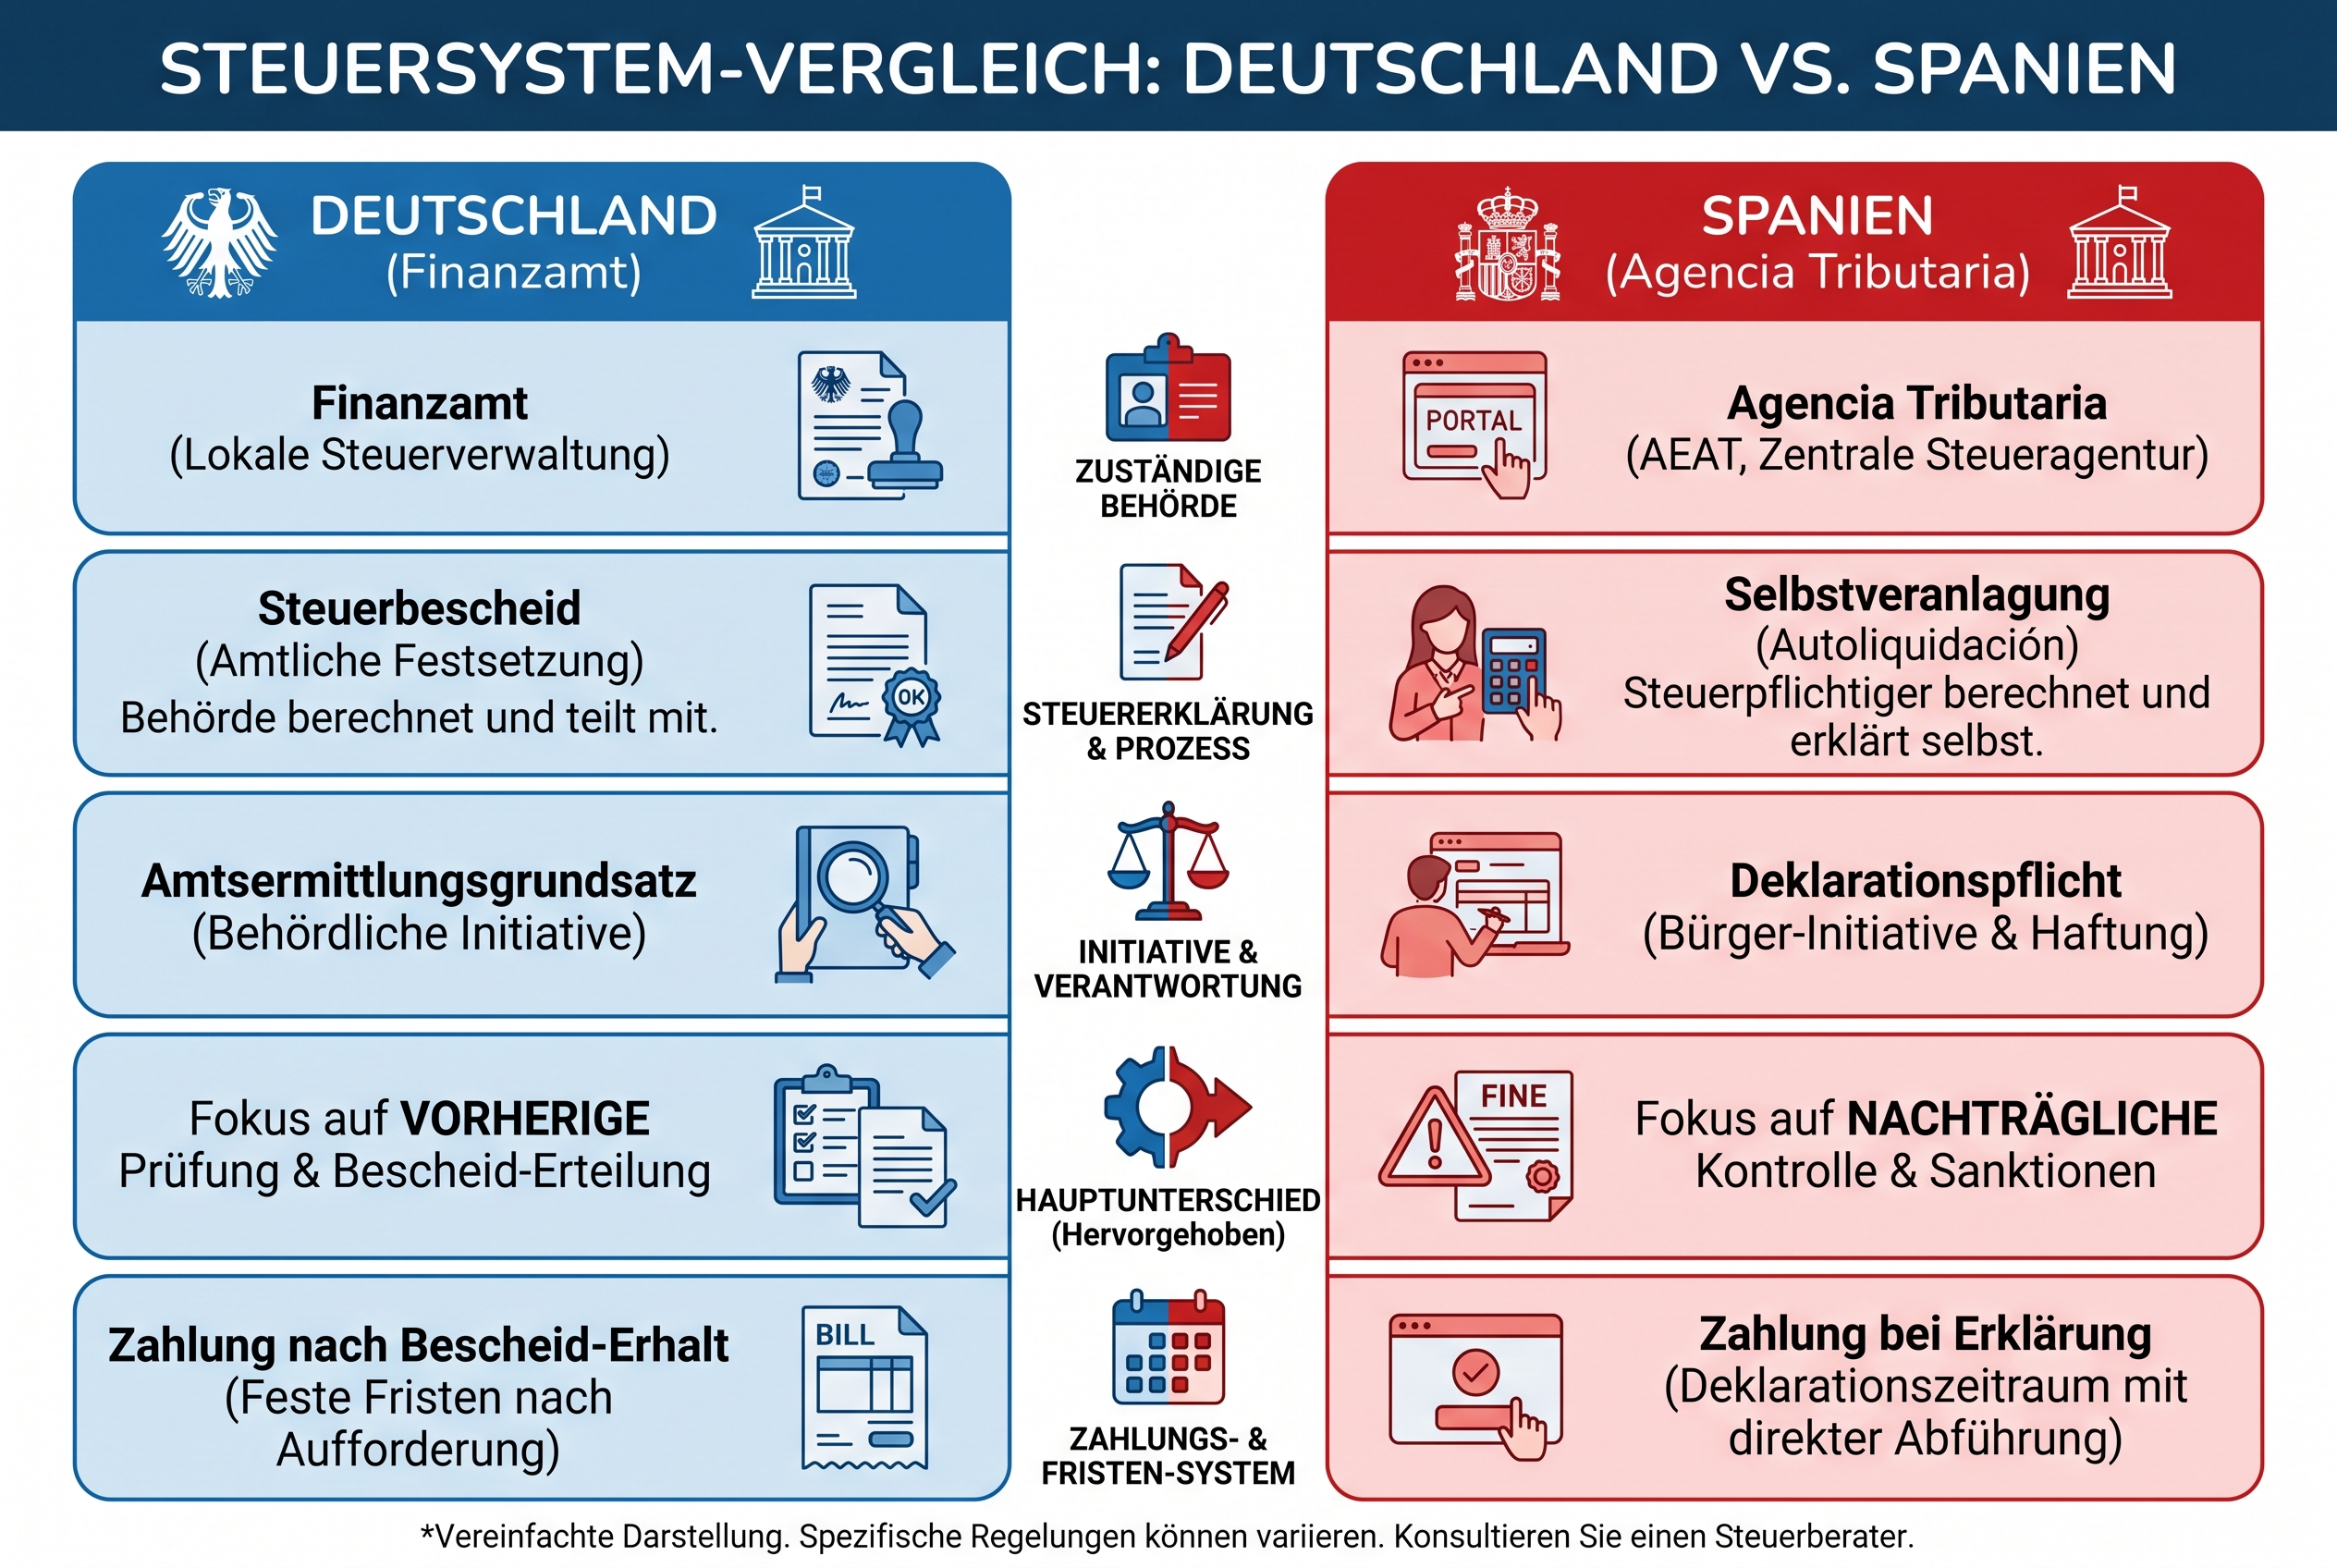
Der entscheidende Unterschied liegt im Prinzip der Steuerfestsetzung. In Deutschland erlässt das Finanzamt nach Einreichung der Steuererklärung einen Steuerbescheid, der die Steuerschuld verbindlich festsetzt. In Spanien ist das umgekehrt: Die Agencia Tributaria (spanische Finanzbehörde) ist in erster Linie ein Kontrollorgan. Sie prüft nachträglich, ob der Steuerpflichtige seine Pflichten korrekt erfüllt hat — aber sie erinnert nicht daran und fordert nicht auf.
Die wichtigsten strukturellen Unterschiede im Überblick:
| Merkmal | Deutschland | Spanien |
|---|---|---|
| Steuerfestsetzung | Durch Bescheid des Finanzamts | Selbstveranlagung (autoliquidación) |
| Zahlungsaufforderung | Ja, nach Bescheid | Nein — Eigeninitiative erforderlich |
| Kontrollorgan | Aktiv prüfend | Nachträglich kontrollierend |
| Fristversäumnis | Erinnerung möglich | Sofortige Sanktionen |
| Grundbuchzugang | Unabhängig von Steuer | Gesperrt ohne Steuererklärung |
Für deutsche Steuerpflichtige ist dieser Systemwechsel die häufigste Ursache für Fehler. Wer nach deutschem Muster wartet, bis „etwas kommt“, wartet vergeblich — und läuft in Bußgelder.
Praktisches Beispiel: Ein Deutscher kauft eine Ferienwohnung auf Mallorca. Nach dem Notartermin erwartet er eine Zahlungsaufforderung für die Grunderwerbsteuer (ITP). Diese kommt nicht. Er muss das Modell 600 selbst beim zuständigen Finanzamt der Balearen einreichen und die Steuer innerhalb von 30 Tagen bezahlen — ohne Erinnerung, ohne Bescheid.
Wie hoch sind die Einkommensteuersätze für deutsche Staatsbürger in Spanien?
Die Einkommensteuersätze in Spanien hängen davon ab, ob jemand als steuerlich ansässig (residente fiscal) oder als Nichtresident (no residente) gilt. Die Grenze liegt bei 183 Aufenthaltstagen pro Kalenderjahr in Spanien.
Für steuerlich Ansässige (Residenten) gilt ein progressiver Tarif, der sich aus einem staatlichen und einem regionalen Anteil zusammensetzt. Als grobe Orientierung (Stand 2025/2026, staatlicher Anteil):
- Bis ca. 12.450 € Einkommen: rund 19 %
- 12.450 € bis 20.200 €: rund 24 %
- 20.200 € bis 35.200 €: rund 30 %
- 35.200 € bis 60.000 €: rund 37 %
- Über 60.000 €: 45 % und mehr (je nach Region bis zu 54 %)
Der Gesamtsatz variiert je nach autonomer Gemeinschaft (Comunidad Autónoma), da die Regionen ihren Teil eigenständig festlegen. Katalonien und die Balearen liegen tendenziell höher, Madrid eher niedriger.
Für Nichtresidenten gilt ein Pauschalsteuersatz von 19 % auf Einkünfte aus EU/EWR-Quellen (z. B. spanische Mieteinnahmen für in Deutschland lebende Eigentümer) und 24 % auf Einkünfte aus Drittstaaten.
Wichtige Einschränkung: Diese Angaben sind allgemeine Richtwerte. Die tatsächliche Steuerbelastung hängt von Freibeträgen, Sonderregelungen und dem jeweiligen Wohnort in Spanien ab. Eine individuelle Berechnung ist unerlässlich.
Muss ich als deutscher Rentner in Spanien Steuern zahlen?
Ja — sobald ein deutscher Rentner seinen steuerlichen Wohnsitz nach Spanien verlegt, ist er dort grundsätzlich mit seinem weltweiten Einkommen einkommensteuerpflichtig. Das schließt die deutsche Rente ein.
Das Doppelbesteuerungsabkommen zwischen Deutschland und Spanien regelt, welchem Staat das Besteuerungsrecht zusteht. Für gesetzliche Renten aus der deutschen Rentenversicherung gilt nach Art. 17 des DBA (in der Fassung von 2012): Das Besteuerungsrecht liegt grundsätzlich beim Wohnsitzstaat — also Spanien. Deutschland kann in diesem Fall keine Einkommensteuer erheben, muss aber ggf. den Progressionsvorbehalt anwenden.
Ausnahme: Beamtenpensionen und vergleichbare Versorgungsbezüge aus öffentlichen Kassen werden nach dem DBA in der Regel im Quellenstaat (Deutschland) besteuert. Rentner, die sowohl eine gesetzliche Rente als auch eine Beamtenpension beziehen, befinden sich in einer gemischten Situation, die individuell geprüft werden muss.
Praktische Konsequenzen für Rentner mit Wohnsitz in Spanien:
- Anmeldung als steuerlich Ansässiger beim spanischen Finanzamt (Empadronamiento und Certificado de Residencia Fiscal)
- Jährliche Einkommensteuererklärung (IRPF) in Spanien, in der Regel vom 3. Mai bis 30. Juni des Folgejahres
- Mögliche Befreiung von der deutschen Einkommensteuer auf die gesetzliche Rente (Freistellungsantrag beim Bundeszentralamt für Steuern)
- Prüfung, ob Vermögensteuerpflicht in Spanien besteht (ab bestimmten Vermögensgrenzen, je nach Region)
Häufiger Fehler: Rentner, die in Spanien leben, aber weiterhin eine deutsche Steuererklärung abgeben, ohne ihre spanische Steuerpflicht zu klären, riskieren Doppelzahlungen oder Nachforderungen aus beiden Ländern.
Wie funktioniert das Doppelbesteuerungsabkommen zwischen Deutschland und Spanien?
Das Doppelbesteuerungsabkommen (DBA) zwischen Deutschland und Spanien, das in seiner aktuellen Fassung seit 2012 gilt, verhindert, dass dieselben Einkünfte in beiden Ländern vollständig besteuert werden. Es legt fest, welchem Staat das primäre Besteuerungsrecht für bestimmte Einkunftsarten zusteht.
Die wichtigsten Regelungen im DBA Deutschland-Spanien:
- Immobilieneinkünfte (Art. 6 DBA): Mieteinnahmen aus einer spanischen Immobilie werden in Spanien besteuert. Deutschland kann diese Einkünfte im Rahmen des Progressionsvorbehalts berücksichtigen, erhebt aber keine eigene Steuer darauf.
- Unternehmensgewinne (Art. 7 DBA): Werden grundsätzlich im Ansässigkeitsstaat besteuert, sofern keine Betriebsstätte im anderen Staat besteht.
- Dividenden (Art. 10 DBA): Quellensteuer in Spanien von maximal 15 %, anrechenbar in Deutschland.
- Renten (Art. 17 DBA): Gesetzliche Renten werden im Wohnsitzstaat besteuert; Beamtenpensionen im Quellenstaat.
- Veräußerungsgewinne (Art. 13 DBA): Gewinne aus dem Verkauf spanischer Immobilien werden in Spanien besteuert.
Methoden zur Vermeidung der Doppelbesteuerung:
Deutschland wendet je nach Einkunftsart entweder die Freistellungsmethode (die Einkünfte werden in Deutschland nicht besteuert, aber für den Steuersatz berücksichtigt) oder die Anrechnungsmethode (die in Spanien gezahlte Steuer wird auf die deutsche Steuerschuld angerechnet) an.
Für Mieteinnahmen aus spanischen Immobilien gilt nach § 34c EStG in Verbindung mit Art. 6 DBA die Anrechnungsmethode. Das bedeutet: Die in Spanien gezahlte Einkommensteuer auf Mieteinkünfte kann in Deutschland auf die entsprechende deutsche Steuerschuld angerechnet werden.
Wann muss ich eine Steuererklärung in Spanien abgeben?
Die Fristen in Spanien sind starr und werden nicht verlängert, außer in gesetzlich geregelten Ausnahmefällen. Wer sie verpasst, zahlt sofort Aufschläge — unabhängig davon, ob die Behörde eine Mahnung schickt oder nicht.
Fristen nach Steuerart und Anlass:
| Steuerart / Anlass | Frist | Formular |
|---|---|---|
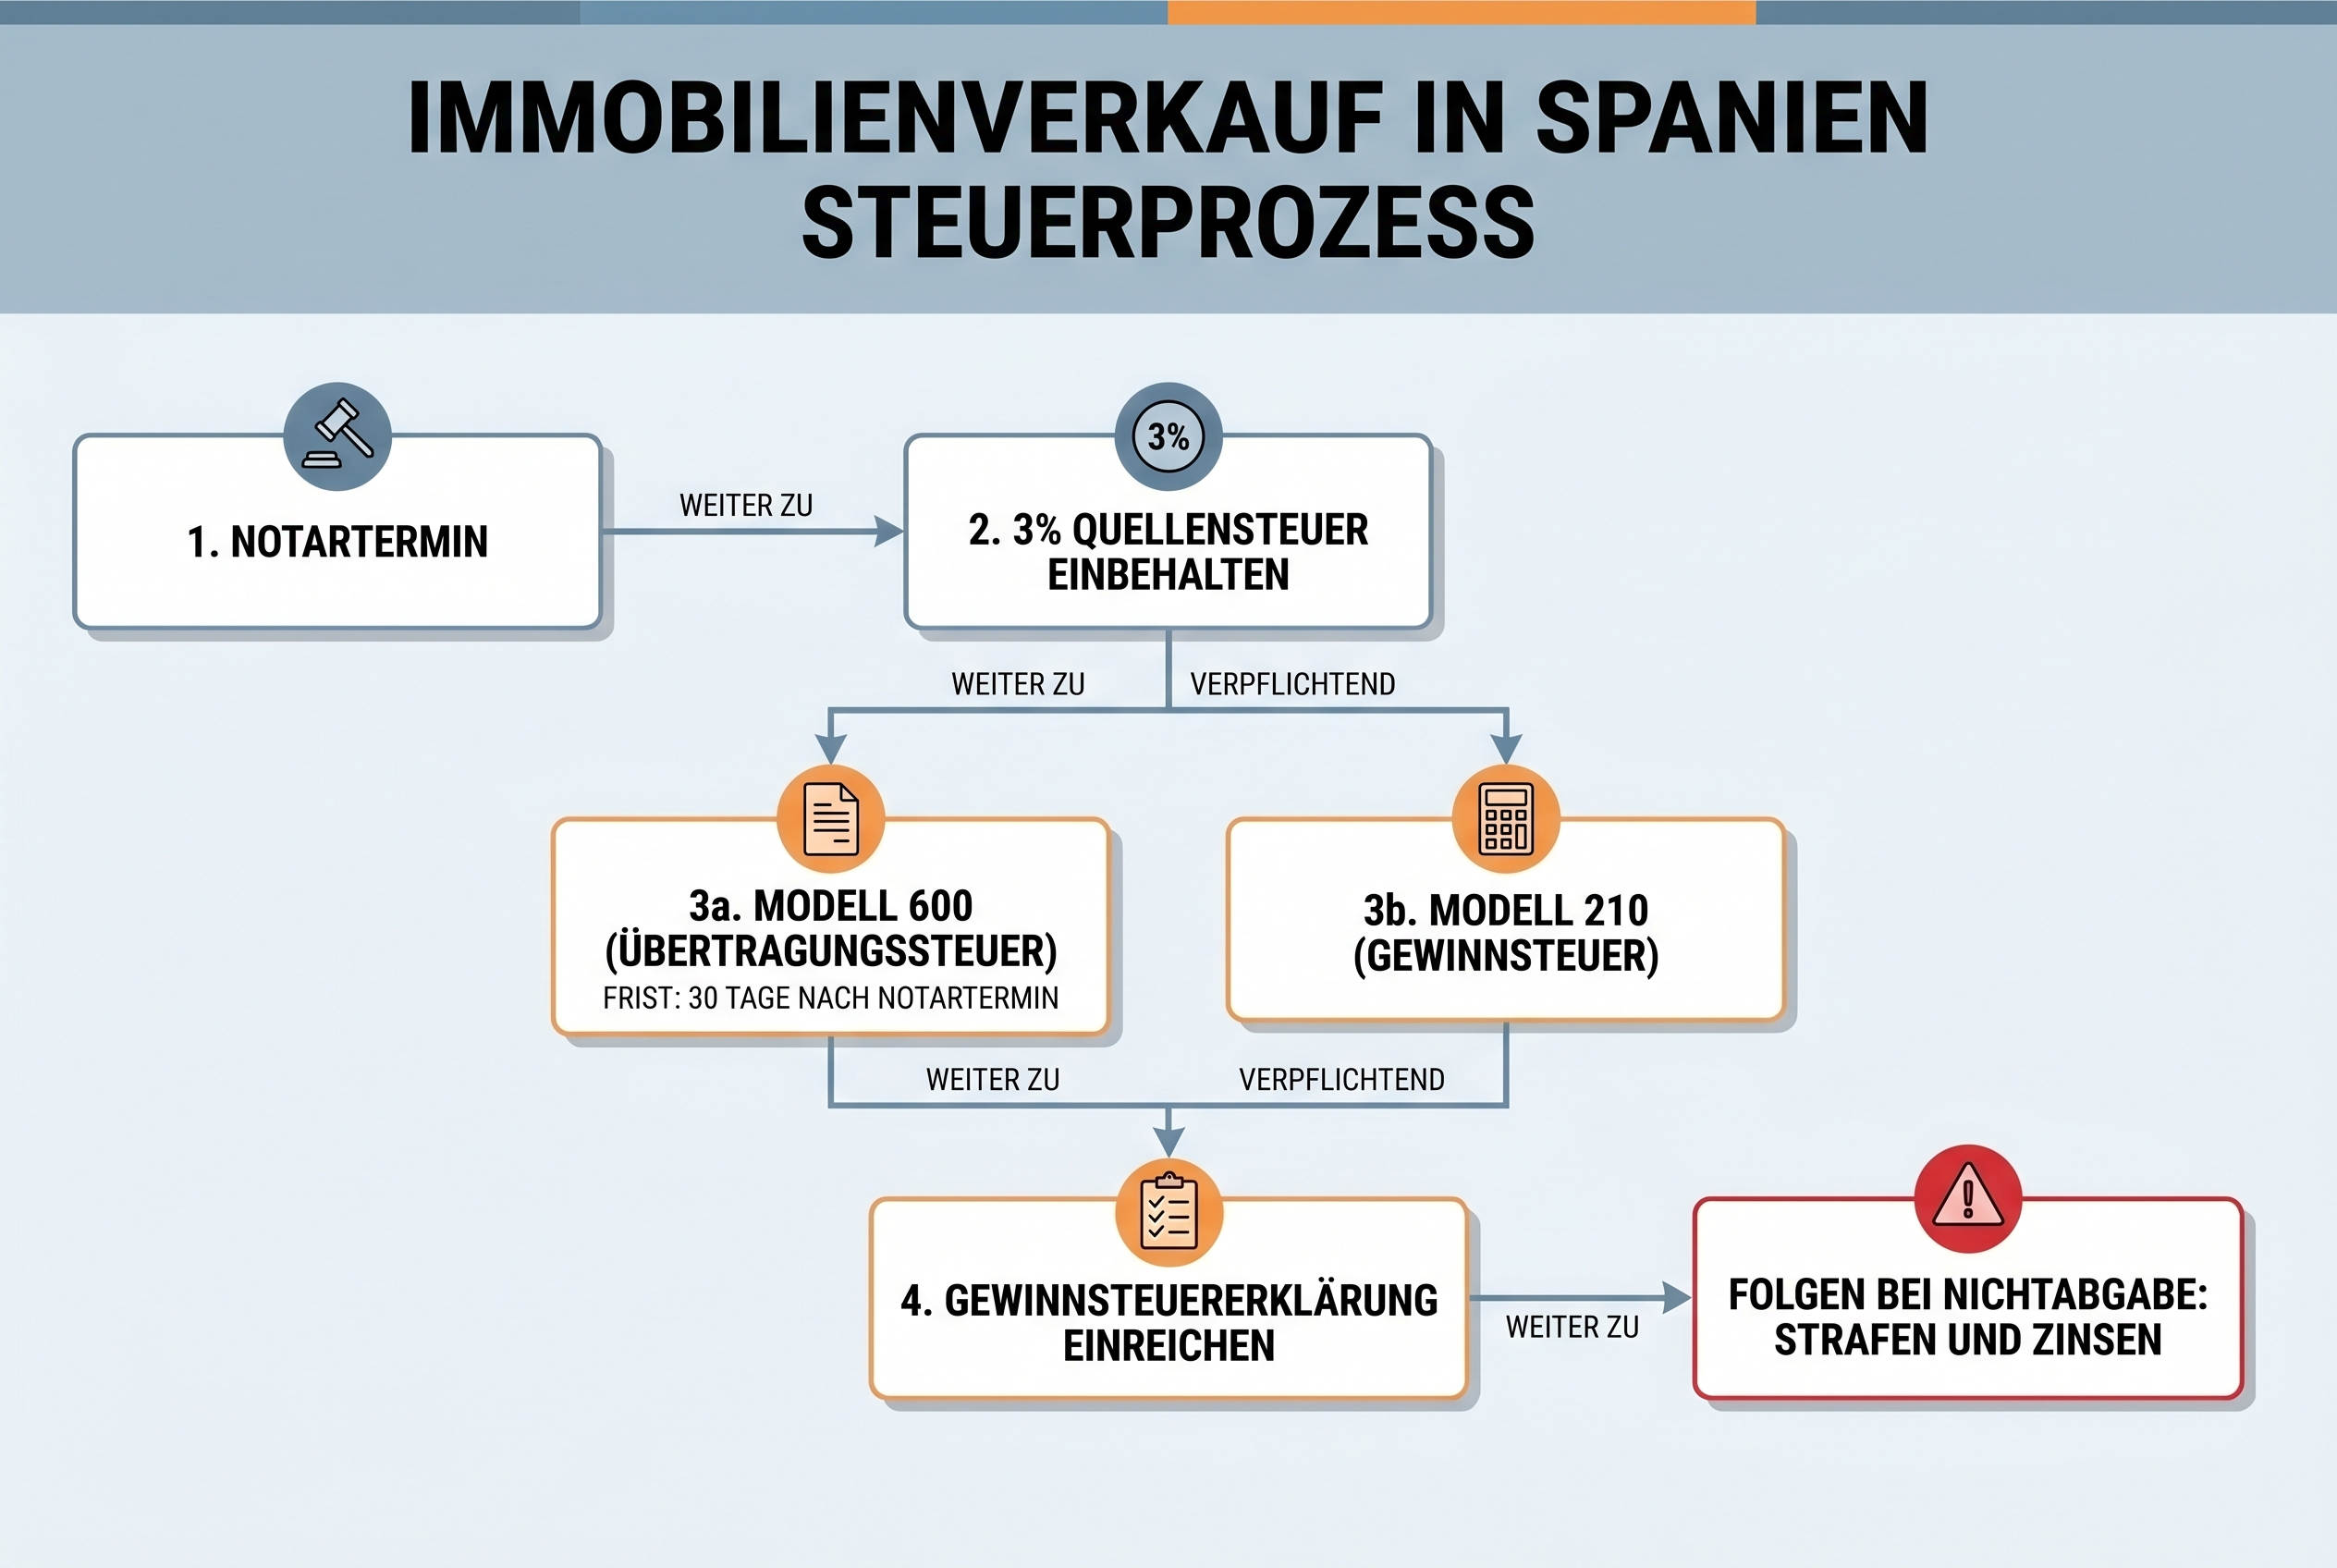
| Grunderwerbsteuer (ITP) nach Immobilienkauf | 30 Tage nach Notartermin | Modell 600 |
| Schenkungssteuer (ISD) | 30 Tage nach Notartermin | Modell 650 |
| Erbschaftsteuer (ISD) | 6 Monate nach Todesfall | Modell 660 / 650 |
| Nichtresidentensteuer Eigennutzung | 31. Dezember des Folgejahres | Modell 210 |
| Nichtresidentensteuer Mieteinnahmen | 31. Dezember des Folgejahres (seit 2024 jährlich) | Modell 210 |
| Gewinnsteuer nach Immobilienverkauf (Nichtresident) | 30 Tage nach Notartermin | Modell 210 |
| Einkommensteuer Residenten (IRPF) | 3. Mai bis 30. Juni des Folgejahres | Modell 100 |
| Vermögenssteuer (IP) | Gleicher Zeitraum wie IRPF | Modell 714 |
Wichtige Änderung seit 2024: Nichtresidenten, die ihre spanische Immobilie vermieten, müssen die Mieteinnahmen nicht mehr quartalsweise erklären. Seit dem 1. Januar 2024 genügt eine jährliche Erklärung bis zum 31. Dezember des Folgejahres.
Fristverlängerung bei Erbschaft: Bis zum Ende des fünften Monats nach dem Todesfall kann eine Verlängerung von weiteren sechs Monaten beantragt werden. Das ergibt insgesamt maximal zwölf Monate.
Welche Steuern fallen beim Immobilienkauf und -verkauf in Spanien an?
Immobilientransaktionen in Spanien lösen für Käufer und Verkäufer unterschiedliche Steuerpflichten aus — und beide müssen eigenständig handeln.
Steuern für den Käufer
- Grunderwerbsteuer (ITP — Impuesto sobre Transmisiones Patrimoniales): Fällig beim Kauf einer gebrauchten Immobilie. Der Steuersatz variiert je nach autonomer Gemeinschaft, liegt aber typischerweise zwischen 6 % und 10 % des Kaufpreises. Frist: 30 Tage nach Notartermin, Formular Modell 600.
- Mehrwertsteuer (IVA) + Stempelsteuer (AJD): Beim Kauf von Neubauten direkt vom Bauträger fällt statt ITP die Mehrwertsteuer (10 % auf Wohnimmobilien, 21 % auf Gewerbeobjekte) plus Stempelsteuer an.
Steuern für den Verkäufer
- Nichtresidentensteuer (IRNR) auf den Veräußerungsgewinn: Der Gewinn aus dem Verkauf einer spanischen Immobilie wird in Spanien mit 19 % besteuert (für EU/EWR-Bürger). Der Käufer ist verpflichtet, 3 % des Kaufpreises einzubehalten und innerhalb von 30 Tagen beim Finanzamt einzuzahlen (Modell 211). Dieser Einbehalt ist eine Vorauszahlung — der Verkäufer muss anschließend eine eigene Gewinnsteuererklärung einreichen (Modell 210), in der der tatsächliche Gewinn ermittelt wird.
- Gemeindliche Wertzuwachssteuer (Plusvalía Municipal): Diese Steuer wird von der jeweiligen Gemeinde erhoben und basiert auf dem Anstieg des Bodenwertes seit dem letzten Eigentumsübergang. Die Berechnung erfolgt nach einem gesetzlich festgelegten Verfahren; seit einem Urteil des Verfassungsgerichts (2021) darf die Steuer nicht erhoben werden, wenn kein tatsächlicher Wertzuwachs vorliegt.
Kritischer Punkt für Nichtresidenten: Der 3-%-Einbehalt ist keine abschließende Steuer. Wer nach dem Verkauf keine Gewinnsteuererklärung einreicht, riskiert, dass das Finanzamt den Gewinn schätzt — oft zu hoch — und einen Bescheid erlässt, der in Deutschland vollstreckt werden kann.
Was passiert, wenn ich meine Steuern in Spanien nicht richtig deklariere?
Wer in Spanien Steuerpflichten versäumt, muss mit gestaffelten Sanktionen rechnen, die schnell erheblich werden können. Die Agencia Tributaria hat weitreichende Befugnisse — und nutzt sie.
Verzugsaufschläge bei verspäteter freiwilliger Einreichung (ohne Aufforderung):
- Bis zu 3 Monate Verspätung: 5 % Aufschlag auf den Steuerbetrag
- 3 bis 6 Monate: 10 % Aufschlag
- 6 bis 12 Monate: 15 % Aufschlag
- Über 12 Monate: 20 % Aufschlag plus Verzugszinsen
Bußgelder bei Aufdeckung durch die Behörde (nicht freiwillig nachgereicht):
- Leichte Verstöße: 50 % der Steuerschuld als Mindestbußgeld
- Schwere Verstöße (z. B. Verschleierung, falsche Angaben): bis zu 150 % der Steuerschuld
- Steuerfreiheit bei freiwilliger Nachdeklaration vor Behördenintervention
Vollstreckung in Deutschland: Spanien und Deutschland kooperieren im Rahmen der EU-Amtshilfe (EU-Beitreibungsrichtlinie 2010/24/EU). Wenn ein in Deutschland wohnhafter Steuerpflichtiger einen rechtskräftigen spanischen Steuerbescheid ignoriert, kann die Agencia Tributaria die deutschen Finanzbehörden um Vollstreckung ersuchen. Da Bescheide an eine spanische Adresse zugestellt werden (oder öffentlich bekannt gemacht werden, wenn keine Adresse vorliegt), kann der Betroffene davon nichts wissen — und hat dann kaum noch Einspruchsmöglichkeiten.
Zugang zum Grundbuch: Wer nach einem Immobilienkauf, einer Schenkung oder einer Erbschaft die fällige Steuer nicht erklärt und bezahlt, erhält keinen Zugang zum Grundbuch. Die Eigentumsübertragung kann nicht eingetragen werden — ein erhebliches praktisches Problem.
Welche Fehler sollte ich bei der Steuererklärung in Spanien vermeiden?
Die häufigsten Fehler entstehen nicht aus Böswilligkeit, sondern aus Unkenntnis des Systems. Hier sind die kritischsten Punkte:
Fehler 1: Warten auf einen Steuerbescheid Es kommt keiner. Wer nach deutschem Muster wartet, verpasst Fristen und zahlt Aufschläge.
Fehler 2: Den 3-%-Einbehalt als abschließende Steuer betrachten Der Einbehalt beim Immobilienverkauf ist eine Vorauszahlung. Die eigentliche Gewinnsteuererklärung muss der Verkäufer separat einreichen — innerhalb von 30 Tagen nach dem Notartermin.
Fehler 3: Die 3-%-Abschreibung auf den Gebäudewert vergessen Nichtresidenten, die ihre Immobilie vermieten, können 3 % des steuerlichen Gebäudewerts (nicht des Grundstücks) als Abschreibung abziehen. Dieser Posten wird häufig übersehen und führt zu einer unnötig hohen Steuerlast.
Fehler 4: Keinen steuerlichen Vertreter benennen Wer in Deutschland lebt und spanische Steuerpflichten hat, sollte einen steuerlichen Vertreter in Spanien benennen. Ohne diesen können Bescheide zugestellt werden, ohne dass der Betroffene davon erfährt.
Fehler 5: Den steuerlichen Verkehrswert unterschätzen Spanische Finanzbehörden haben eigene Bewertungsmaßstäbe für Immobilien. Wenn der erklärte Wert unter dem steuerlichen Mindestwert liegt, ergeht ein Nachforderungsbescheid — mit Zinsen und Bußgeld.
Fehler 6: Die Erbschaftsfrist unterschätzen Sechs Monate klingen lang, aber die Beschaffung aller notwendigen Dokumente (Erbschein, Apostille, Übersetzungen, Bewertungsgutachten) dauert oft länger als erwartet. Frühzeitig handeln.
Fehler 7: Die Steuerpflicht in Deutschland vergessen Ein Immobilienverkauf in Spanien kann auch in Deutschland steuerpflichtig sein — wenn die Immobilie vermietet war und weniger als zehn Jahre gehalten wurde (Spekulationsfrist nach § 23 EStG). Eigennutzer sind in der Regel ausgenommen.
Welche Dokumente brauche ich für meine Steuererklärung in Spanien?
Die benötigten Unterlagen hängen vom Steueranlass ab. Hier eine strukturierte Übersicht:
Für Nichtresidenten mit spanischer Immobilie (Eigennutzung oder Vermietung):
- NIE (Número de Identificación de Extranjero) — spanische Steueridentifikationsnummer
- Notarieller Kaufvertrag der Immobilie (escritura de compraventa)
- Katasterwert der Immobilie (valor catastral) — auf dem Grundsteuerbeleg (IBI) zu finden
- Bei Vermietung: Mietverträge und Belege über Einnahmen und Ausgaben
Beim Immobilienverkauf (Verkäufer):
- Originaler Kaufvertrag mit Anschaffungskosten und -datum
- Aktueller Kaufvertrag (Verkauf)
- Belege über wertsteigernde Investitionen (Renovierungen, Umbauten)
- Nachweis über bereits einbehaltene 3 % Quellensteuer (Modell 211 des Käufers)
- NIE des Verkäufers
Bei Schenkung oder Erbschaft:
- Notarieller Schenkungsvertrag oder Erbschein (ggf. mit Apostille und beglaubigter Übersetzung)
- Bewertung der übertragenen Vermögenswerte
- NIE aller Beteiligten
- Sterbeurkunde (bei Erbschaft), ggf. Testament
Allgemein immer erforderlich:
- Gültiger Reisepass oder Personalausweis
- NIE (ohne NIE ist keine Steuererklärung möglich)
- Bankverbindung für Steuererstattungen oder -zahlungen
Welche steuerlichen Vorteile und Sparmöglichkeiten gibt es für Deutsche in Spanien?
Steuerplanung in Spanien ist möglich — aber nur, wenn man die Regeln kennt und rechtzeitig handelt.
Für Eigennutzer einer Ferienimmobilie: Die Eigennutzung einer spanischen Immobilie durch einen Nichtresidenten wird pauschal besteuert: 1,1 % des Katasterwerts (bei aktualisierten Werten) oder 2 % (bei veralteten Werten) werden als fiktives Einkommen angesetzt und mit 19 % besteuert. Das ist in der Regel eine überschaubare Belastung — aber sie muss erklärt werden.
Für Vermieter:
- Abzug der 3-%-Abschreibung auf den Gebäudewert
- Abzug tatsächlicher Werbungskosten (Verwaltungskosten, Reparaturen, Versicherungen, Zinsen auf Immobilienkredite) — für EU-Bürger möglich
- Optimierung durch genaue Zuordnung von Leerstandszeiten und Vermietungszeiten
Für Immobilienverkäufer:
- Anschaffungskosten und wertsteigernde Investitionen mindern den steuerpflichtigen Gewinn
- Notarkosten, Maklerprovisionen und Grunderwerbsteuer beim Kauf sind abzugsfähig
- Eigennutzer, die die Immobilie mindestens zehn Jahre gehalten haben, können in Deutschland von der Spekulationssteuer befreit sein
Für Unternehmer und Freiberufler:
- Spanien bietet mit dem sogenannten „Beckham-Gesetz“ (Ley Beckham / régimen de impatriados) eine Sonderregelung für nach Spanien zugezogene Arbeitnehmer und Unternehmer: Für bis zu sechs Jahre können Nichtresidenten-Steuersätze (19 % auf EU-Einkünfte) statt der progressiven Residentensätze angewendet werden — unter bestimmten Voraussetzungen.
- Diese Regelung wurde 2023 erweitert und gilt nun auch für Selbstständige (autónomos) und digitale Nomaden.
FAQ: Steuerzahlung in Spanien für Deutsche
Muss ich in Spanien Steuern zahlen, auch wenn ich nur eine Ferienwohnung besitze? Ja. Jeder Nichtresident, der eine Immobilie in Spanien besitzt, muss jährlich eine Nichtresidentensteuererklärung einreichen — auch wenn die Immobilie nicht vermietet wird. Die Frist endet am 31. Dezember des Folgejahres, das Formular ist das Modell 210.
Was ist der Unterschied zwischen ITP und IVA beim Immobilienkauf? ITP (Grunderwerbsteuer) fällt beim Kauf gebrauchter Immobilien an, IVA (Mehrwertsteuer) beim Kauf von Neubauten direkt vom Bauträger. Beides kann nicht gleichzeitig anfallen.
Kann Spanien meine Steuerschulden in Deutschland einziehen? Ja. Innerhalb der EU können Steuerforderungen im Wege der Amtshilfe grenzüberschreitend vollstreckt werden. Ein rechtskräftiger spanischer Steuerbescheid kann in Deutschland vollstreckt werden.
Was passiert, wenn ich die Erbschaftsteuer in Spanien nicht innerhalb von 6 Monaten erkläre? Es entstehen Verzugsaufschläge und Zinsen. Außerdem kann die Eigentumsübertragung nicht im Grundbuch eingetragen werden, bis die Steuer bezahlt ist. Eine Fristverlängerung von weiteren sechs Monaten kann bis zum Ende des fünften Monats beantragt werden.
Muss ich als Rentner mit Wohnsitz in Spanien noch eine deutsche Steuererklärung abgeben? Das hängt von Ihrer Einkunftsart ab. Beamtenpensionen werden weiterhin in Deutschland besteuert, was eine beschränkte Steuerpflicht in Deutschland begründen kann. Gesetzliche Renten werden bei spanischem Wohnsitz in der Regel nur in Spanien besteuert. Eine individuelle Prüfung ist empfehlenswert.
Was ist die Plusvalía Municipal und wer zahlt sie? Die Plusvalía Municipal ist eine gemeindliche Wertzuwachssteuer auf den Anstieg des Bodenwertes seit dem letzten Eigentumsübergang. Sie wird in der Regel vom Verkäufer gezahlt. Seit einem Urteil des spanischen Verfassungsgerichts aus dem Jahr 2021 darf sie nicht erhoben werden, wenn kein tatsächlicher Wertzuwachs vorliegt.
Wie lange kann das spanische Finanzamt meine Steuererklärung nachprüfen? Die reguläre Verjährungsfrist beträgt vier Jahre ab dem Ende der Einreichungsfrist. In dieser Zeit kann die Agencia Tributaria Prüfungen einleiten und Nachforderungen stellen.
Brauche ich einen NIE für meine Steuererklärung in Spanien? Ja, ohne NIE (Número de Identificación de Extranjero) ist keine Steuererklärung in Spanien möglich. Der NIE sollte vor jeder Immobilientransaktion oder Steuerpflicht beantragt werden.
Was ist das Beckham-Gesetz und für wen gilt es? Das Beckham-Gesetz (régimen de impatriados) ermöglicht es bestimmten Personen, die nach Spanien ziehen, für bis zu sechs Jahre den günstigeren Nichtresidenten-Steuersatz von 19 % zu zahlen, anstatt dem progressiven Residentensatz unterworfen zu sein. Seit der Reform 2023 gilt es auch für Selbstständige und digitale Nomaden, die bestimmte Voraussetzungen erfüllen.
Kann ich die in Spanien gezahlte Steuer in Deutschland anrechnen? In vielen Fällen ja. Das DBA Deutschland-Spanien sieht je nach Einkunftsart entweder die Freistellungs- oder die Anrechnungsmethode vor. Für Mieteinnahmen aus Spanien kann die dort gezahlte Steuer nach § 34c EStG auf die deutsche Steuerschuld angerechnet werden.
Quellen
- Agencia Tributaria (AEAT): Offizielle Steuerformulare und Fristen, www.agenciatributaria.es, Stand 2025/2026
- Doppelbesteuerungsabkommen Deutschland-Spanien, BGBl. II 2012, Nr. 18 (in Kraft seit 18. Oktober 2012)
- Bundeszentralamt für Steuern: Informationen zu DBA Spanien, www.bzst.de
- EU-Beitreibungsrichtlinie 2010/24/EU des Rates vom 16. März 2010
- Spanisches Verfassungsgericht, Urteil zur Plusvalía Municipal, STC 182/2021 vom 26. Oktober 2021
- Ley 14/2013 (Beckham-Gesetz) in der Fassung der Reform durch die Ley de Startups 28/2022
Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle steuerliche Beratung. Für Ihre konkrete Situation empfehlen wir die Konsultation eines deutsch-spanischen Steuerberaters.